
Si el banco atribuye un retiro a tu persona en una ciudad donde no estabas, reporta la operación de inmediato y comienza a documentar tanto el retiro como tu ubicación. La tarjeta, el PIN o el número de cuenta no prueban por sí solos quién estuvo frente al cajero.
Solicita fecha, hora, importe, cajero, dirección, identificador de terminal, tipo de lectura, autenticación y preservación de videos. Conserva estados y otros movimientos relacionados. Los registros pueden sobrescribirse pronto, así que no esperes a reunir toda tu coartada para avisar.
Si el banco afirma que retiraste en otra ciudad, la discusión debe separar tarjeta, terminal, persona y ubicación. Conservar el plástico no descarta por sí solo clonación o uso de otro medio, y un PIN correcto no identifica a quien estuvo frente al cajero. Los registros del cajero, el tipo de lectura, el video y las alertas permiten reconstruir la operación.
Tu ubicación se contrasta con fuentes originales como accesos laborales, recibos, videos, fotografías y actividad del teléfono. El GPS puede ayudar, pero tiene márgenes y no prueba por sí solo portación. Cada retiro debe analizarse por separado para evitar que una operación legítima se mezcle con otra desconocida.
Reporta, conserva estados, tarjeta y documentos de tu presencia y solicita folio sin publicar datos bancarios. El abogado pide registros y video por la vía correspondiente; el peritaje compara cronologías y explica discrepancias sin inventar una versión absoluta. No existe devolución garantizada por demostrar que estabas lejos, pero una contradicción bien documentada obliga a revisar la afirmación del banco con más que la frase de que el PIN coincidió.
La reclamación debe construir una secuencia verificable: dónde estabas, dónde estaba tu tarjeta, qué operaciones ocurrieron y qué registros tiene el banco.
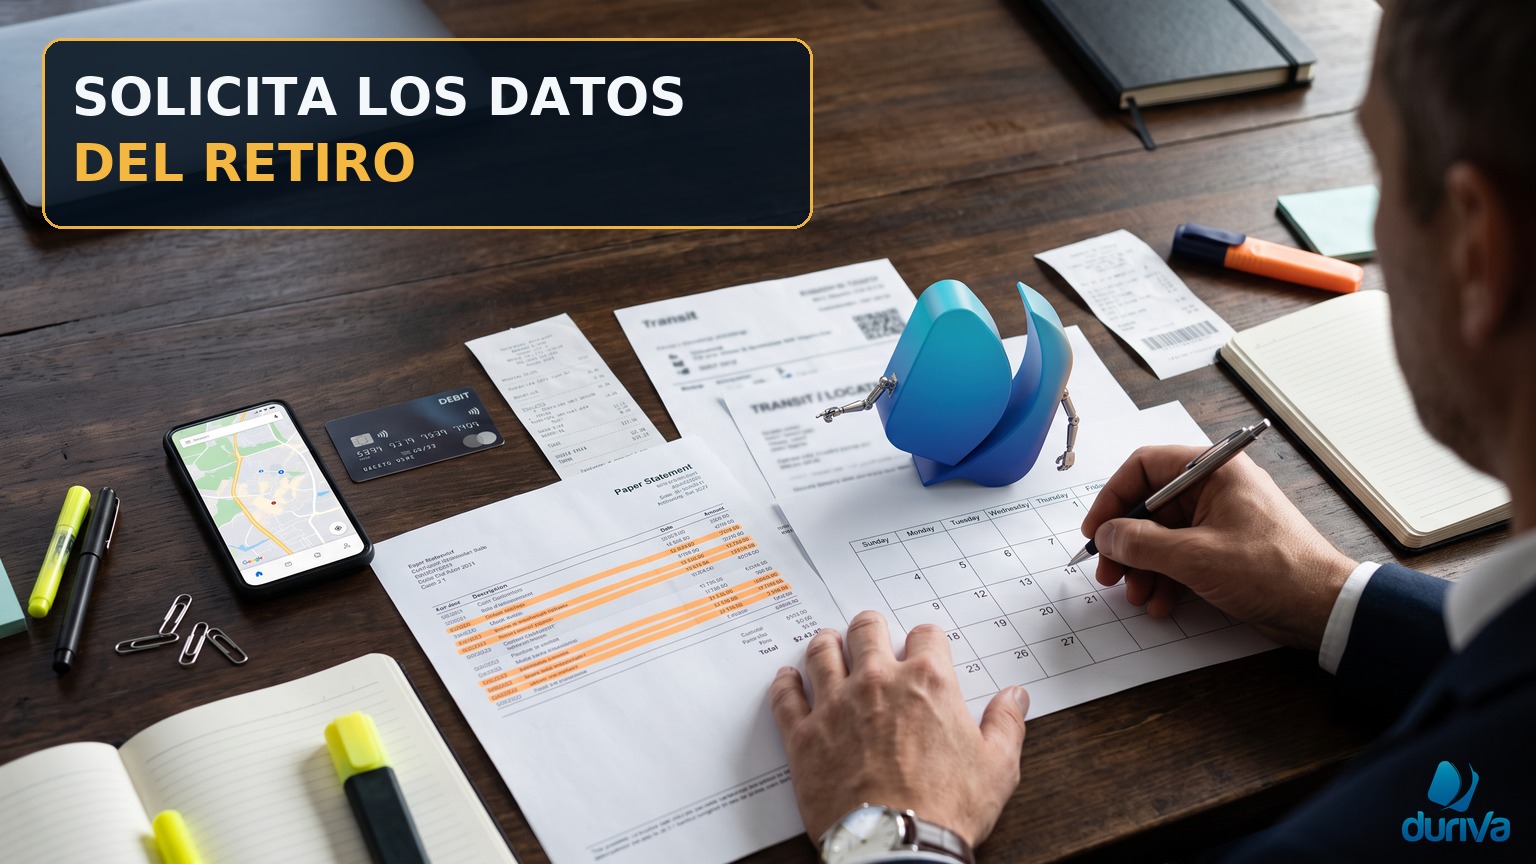
Solicita los datos del retiro
Pide fecha, hora, importe, cajero, sucursal, identificador de terminal, tipo de tarjeta, autenticación y estatus del reporte. Conserva el folio y los estados de cuenta. Pregunta si existen imágenes, videos, registros de dispositivo o alertas relacionados y solicita su preservación por los canales correspondientes.
Reporta otros movimientos no reconocidos y revisa si hubo reposición de tarjeta, cambio de PIN o intentos anteriores. Un solo retiro puede formar parte de una secuencia mayor.
No esperes a reunir toda tu coartada para avisar. Los videos pueden sobrescribirse y los registros tienen períodos de conservación.
Documenta dónde estabas realmente
Reúne comprobantes de viaje, accesos laborales, videos, recibos, fotografías originales, ubicación del teléfono y testimonios. Conserva los archivos originales y las fuentes, no solo capturas recortadas.
La ubicación del teléfono puede ayudar, pero no es perfecta ni demuestra necesariamente que la persona lo llevaba. Explica quién tenía el dispositivo y complementa con otras pruebas. Una fotografía antigua con la misma ropa no prueba la fecha si sus metadatos no la respaldan.
Documenta también dónde estaba tu tarjeta. Si la conservabas, si fue clonada, si la perdiste o si otra persona tenía acceso son escenarios distintos. No alteres tu versión para que parezca más convincente.
Qué debe revisar el banco
Deben analizarse registros de terminal, autenticación, lectura de chip o banda cuando corresponda, intentos, reintentos, cámaras y conciliación del cajero. Un PIN correcto puede ser un dato, pero no demuestra por sí solo consentimiento ni identidad física.
La ubicación del cajero puede no coincidir con la narración simplificada de una app. Solicita la dirección y el identificador exacto antes de asumir una ciudad.
Un perito puede contrastar los registros disponibles, revisar inconsistencias y organizar la evidencia de ubicación. No puede obligar al banco a entregar videos sin los mecanismos correspondientes ni garantizar reembolso.
Evita lagunas y afirmaciones absolutas
No digas que es imposible cualquier retiro si existen operaciones que sí reconoces. Separa cada evento. Si tu teléfono no estaba contigo o no recuerdas un trayecto, documenta la incertidumbre en lugar de inventar precisión.
Conserva las respuestas del banco y pide que expliquen por qué atribuyen la operación a ti. La responsabilidad no se decide por una frase de atención telefónica ni por una animación de la app.
El retiro necesita registros de terminal y prueba de presencia
Un retiro bancario en otra ciudad o cargo en cajero no reconocido no identifica automáticamente a quien sostuvo la tarjeta. Hay que solicitar terminal, dirección, hora, autenticación, videos y eventos relacionados antes de que se sobrescriban. El titular necesita conservar tarjeta, comprobantes y ubicación con fuentes originales; el abogado necesita comparar registros y posibles clonaciones. Un PIN correcto o una ubicación aproximada de Google no resuelve por sí solo identidad ni coartada.