
Cuando un banco se niega a mostrar sus servidores en una diligencia, no necesitas adivinar qué esconde. Necesitas documentar que tuvo la oportunidad de exhibir y no permitió el acceso.
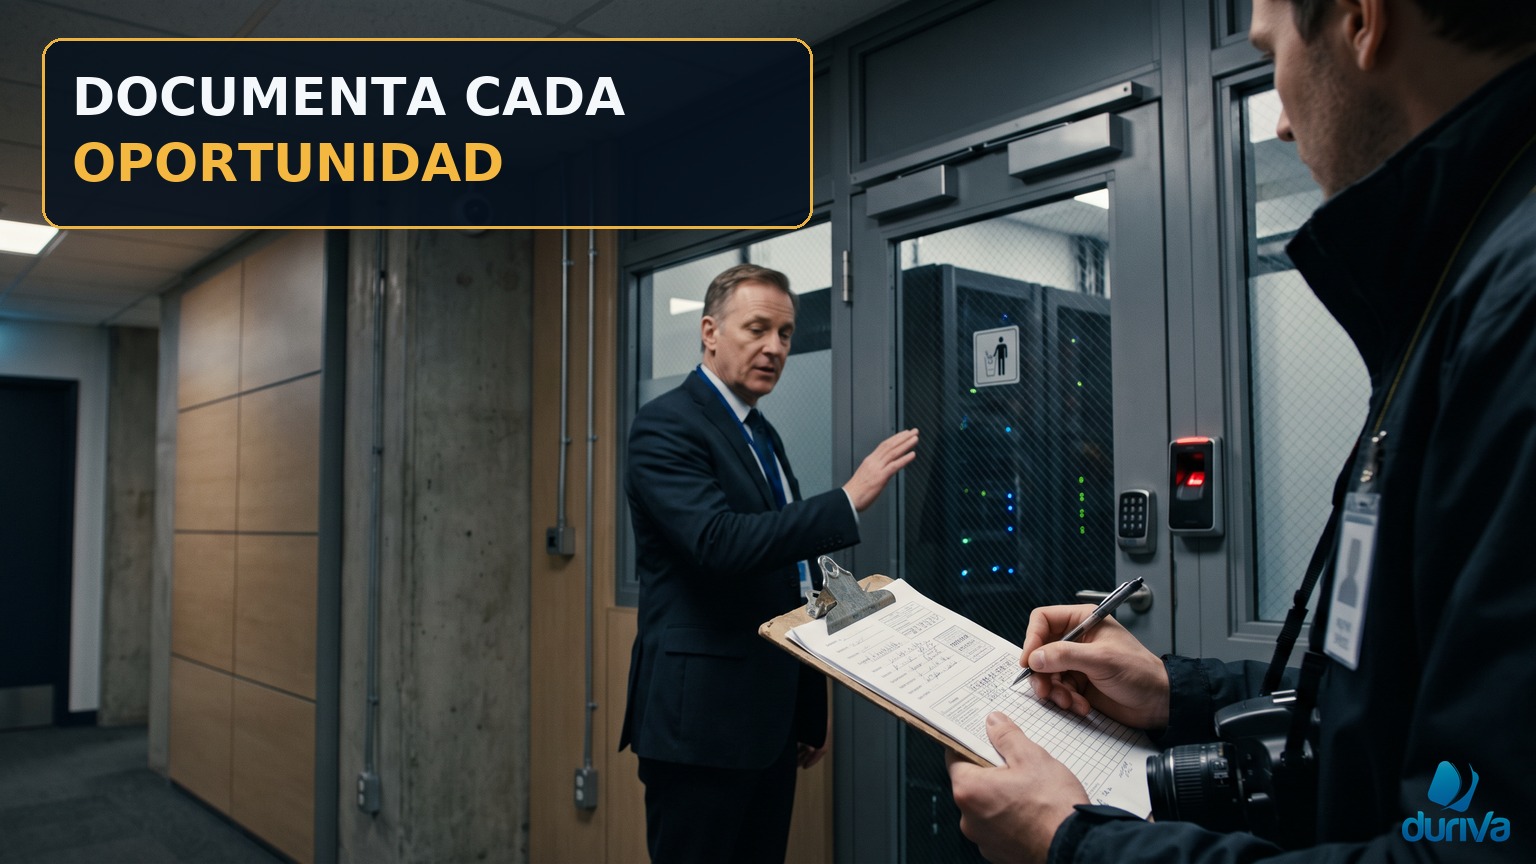
La negativa puede convertirse en un hecho probatorio, pero solo si queda registrada con fecha, actas y evidencia.
Documenta cada oportunidad
Conserva:
Documenta fecha y domicilio de la diligencia, personas que acudieron, sistemas que debían revisarse, orden o autoridad que la programó, negativa expresa, segunda oportunidad ofrecida, video y actas. El objetivo es establecer qué estaba ordenado y qué ocurrió realmente, sin convertir una frase general de no se pudo en una acusación.
La revisión debe identificar registros concretos: autenticación, sesiones, dispositivos, beneficiarios, cambios de seguridad y autorización de operaciones. No necesitas acceso ilimitado ni datos de otros clientes. Un alcance proporcional permite evaluar objeciones de seguridad y privacidad sin perder la finalidad probatoria.
En un caso real de inspección bancaria, la institución permitió ver información en una pantalla, pero no entregar una exportación completa ni identificar adecuadamente las fuentes. En dos fechas se documentaron las limitaciones y las negativas mediante constancias y video. Esa documentación permitió demostrar qué no pudo revisarse sin convertir la negativa en una acusación especulativa de fraude.
La exhibición visual tenía un alcance distinto de una revisión técnica. Faltaban formato nativo, campos, registros relacionados, zona horaria y custodia. El acta necesitaba describir no solo que alguien se opuso, sino qué se pidió, qué se mostró y qué preguntas quedaron sin respuesta.
El abogado determina la vía y las consecuencias procesales; el especialista explica por qué cada registro es necesario y cómo preservarlo. No se trata de tomar control del banco ni de revisar información de otros clientes. Si hay una nueva diligencia, el protocolo debe anticipar exportación y verificación para no repetir una demostración insuficiente. Una negativa no gana automáticamente el juicio, pero puede limitar seriamente las afirmaciones que la institución pretende sostener.
La negativa no es solo un incidente administrativo
Si el banco tenía la carga de demostrar fiabilidad de operaciones y no permite revisar registros, accesos, factores y notificaciones, esa limitación afecta lo que puede afirmar con su propia evidencia.
No significa automáticamente que alteró datos. Significa que no hubo forma de verificarlos.
Qué debe contener la constancia
Describe:
- Qué se solicitó.
- Quién respondió.
- Qué acceso fue negado.
- Qué quedó sin revisar.
- Qué documentos acompañan la constancia.
El video debe conservarse original, identificado y disponible para revisión, no solo mencionado en el dictamen.
No respondas con una acusación de ocultamiento
Puedes afirmar que hubo negativa documentada y que impidió validar la evidencia. No debes afirmar contenido que nadie pudo revisar.
La fuerza está en el hecho comprobado, no en una teoría sobre lo que el banco supuestamente esconde.
La inspección debe delimitar registros, no abrir todo el banco
Una inspección de servidores bancarios o exhibición de sistemas financieros necesita operaciones, fechas, preguntas y formatos concretos. Solicitar acceso ilimitado puede afectar a terceros y desviar el objeto; aceptar una pantalla sin exportación tampoco permite revisión. El abogado documenta orden y negativa; el perito explica qué bitácoras responden autenticación, dispositivo y beneficiarios. La negativa no prueba automáticamente fraude, pero sí debe dejar constancia de qué afirmaciones quedaron sin verificar.
Qué debe constar en la inspección
La diligencia debe identificar fecha, lugar, orden, sistemas, responsables, preguntas y datos solicitados. Registra quién permite o impide cada actuación y qué razones ofrece. Una frase general como no se pudo revisar no explica si faltó acceso, personal, equipo o una orden más precisa.
Define registros concretos: autenticación, sesión, dispositivo, altas de beneficiarios, cambios de seguridad, alertas y autorización de las operaciones. No pidas una exploración ilimitada de todos los servidores ni datos de otros clientes. El alcance proporcional facilita una revisión útil y protege información ajena.
Conserva el acta, videos y documentos de la designación. Si se permite una segunda actuación, prepara un protocolo de exportación, herramientas, zona horaria, huellas de integridad y custodia. No la conviertas en una visita para mirar pantallas sin conservar archivos verificables.
La negativa no prueba automáticamente que el banco oculte fraude. Puede derivarse de alcance, seguridad, protección de datos o problemas procesales; también puede dejar una limitación probatoria relevante. Documenta qué preguntas quedan sin respuesta y evita rellenarlas con suposiciones.
Tu abogado determinará las consecuencias y las medidas procedentes. El perito debe explicar por qué cada registro es necesario y qué fuentes alternativas existen. Una inspección bien delimitada no exige que el banco entregue control de su infraestructura: exige que la evidencia relevante pueda preservarse y revisarse con método, independencia y respeto a terceros.
